2026年11月18日下午,由上海财经大学会计学院主办的学术研讨会在会计学院108室举行。本次研讨会邀请新加坡国立大学林宇鹏教授作题为《Information Processing Costs and Retail Deposit Flows: Evidence from the Release of Integrated Bank Social Performance Data》的学术报告。研讨会由会计学院董毅老师主持,学院陈凤钦、董雅姝、韩维芳、侯青川、金宇超、鞠泽洋、李绍坤、李挺、刘浩、马慧、邱雅雯、石蕊、唐菂、汪奔、汪京、王娟婷、王翼虹、王怡媛、阴慧芳、赵子夜等多位教师及博士研究生参与交流。
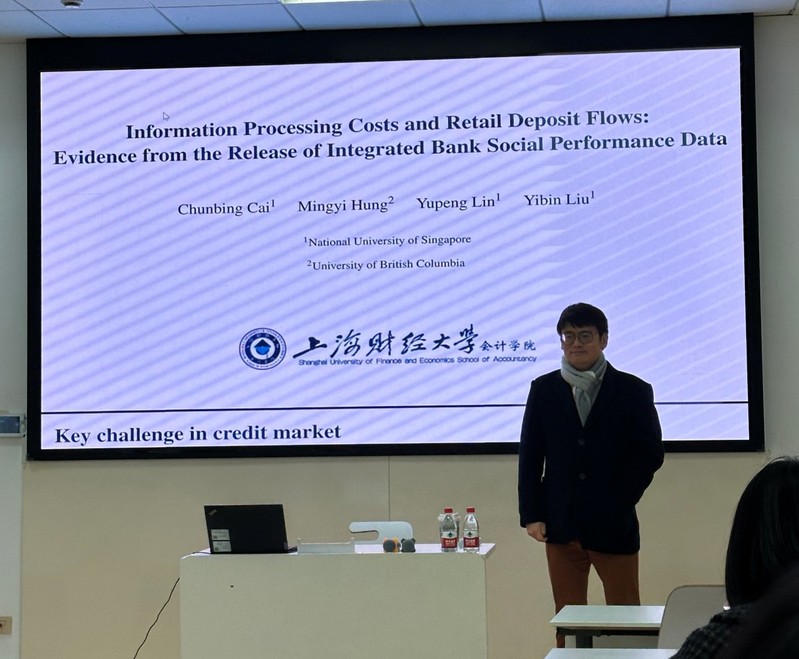
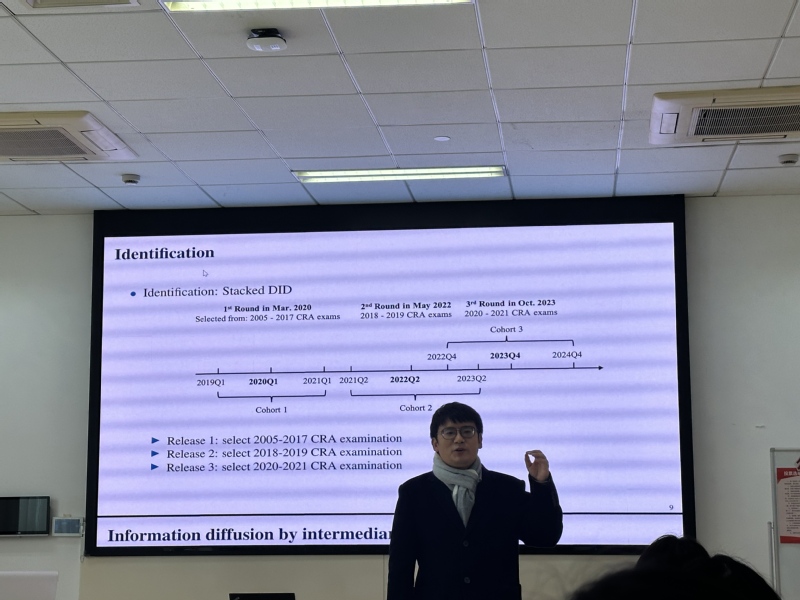
报告中,林宇鹏老师以美国《社区再投资法》(CRA)为背景,讨论了整合信息披露对储户存款决策及银行信贷行为的影响。首先,林宇鹏老师介绍了研究的制度背景。CRA旨在鼓励银行满足其经营所在社区,尤其是低收入和中等收入社区的信贷需求。尽管银行的CRA评级及相关贷款信息原本已经公开,但信息分散、内容复杂,增加了公众获取和理解银行社会绩效信息的难度。为此,美国联邦储备委员会自2020年起,分批向公众发布整合数据表,将银行历史CRA绩效评级与相关贷款活动信息集中呈现,以提高公众获取、理解和比较银行社会绩效信息的便利性。林宇鹏老师以此为切入点,探讨整合信息披露如何影响储户的存款决策,并进一步作用于银行的信贷行为。
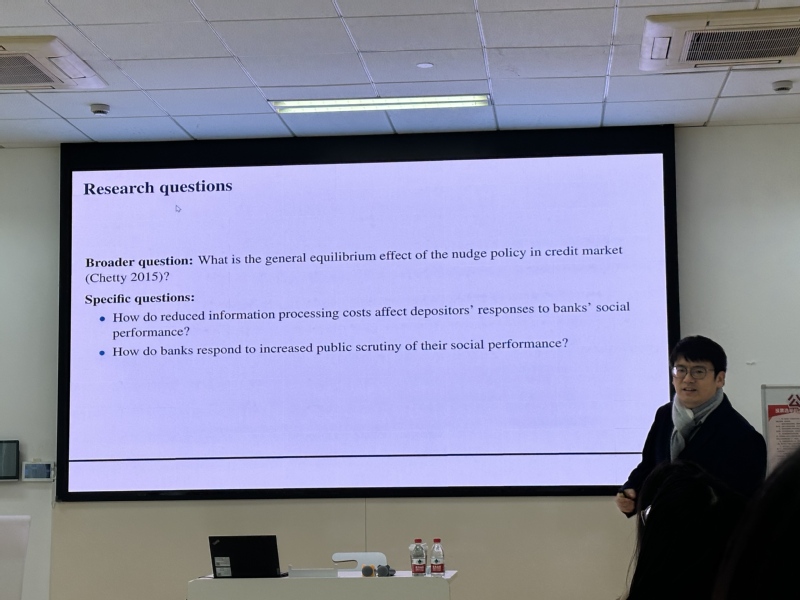
随后,林宇鹏老师介绍了研究设计与主要实证结果。研究发现,整合数据发布后,历史CRA评级较差的受影响银行零售存款增长显著下降,而批发存款没有显著变化;与之相对,在最初公开CRA评级时,主要表现出反应的是批发存款。这表明,将分散、复杂的历史信息整合为更易于理解的形式,有助于零售储户识别银行的社会绩效,并通过存款决策对银行形成市场约束。林宇鹏老师还进一步指出,历史负面评级信息的丰富程度、当地居民受教育程度及社区参与程度等因素,均会影响储户的反应。
最后,林宇鹏老师进一步介绍了银行对外部监督的行为响应。研究发现,面对储户监督压力,历史CRA评级较差的银行增加了CRA评估区域内的住房抵押贷款审批,后续CRA评级也有所改善,但这一变化伴随着贷款质量下降。林宇鹏老师指出,改善信息披露方式、降低公众获取和理解相关信息的门槛,有助于增强利益相关者的监督作用,推动银行改善社会绩效,但也可能带来额外的信贷风险,其整体社会福利效果仍需综合评估。
在交流环节,与会教师围绕储户存款决策的影响因素、不同类型储户的行为差异,以及CRA评级和信息披露方式对储户决策的影响等问题展开讨论。有教师从储户的社会责任偏好及其与银行之间的既有关系出发,探讨不同储户对银行社会绩效信息的反应差异;也有教师关注银行不同层级的CRA评级、数据披露粒度,以及银行调整信贷行为后可能产生的长期风险与社会福利影响。此外,与会教师还就个人账户层面数据的局限及研究机制的进一步识别提出了相关问题。林宇鹏老师结合研究设计、实证结果及制度背景,对现场提出的问题作出回应,并与参会教师就相关研究的拓展方向进行了深入交流。
本次学术讲座围绕信息披露与银行社会绩效监督展开,揭示了信息披露形式和可获得性如何影响储户的存款决策,并进一步作用于银行的信贷行为。研究从零售储户这一重要利益相关者的视角,为理解信息披露、市场监督与银行社会绩效之间的关系提供了新的经验证据,也为监管机构优化信息披露机制、提升公众参与金融监管的积极性带来了新的思考。
供稿供图|2026级博士生孙亚婕