2026年11月17日下午,由上海财经大学会计学院主办的学术研讨会在会计学院108室举行。本次讲座邀请香港中文大学(深圳)丁一教授作题为《Can Mandatory Disclosure Substitute for Relationship-Based Financing? Evidence from China's Bond Market》的学术报告。研讨会由会计学院董毅老师主持,复旦大学管理学院倪晨凯老师以及上海财经大学会计学院鞠泽洋、王延明、黄俊、官峰、石蕊、陈凤钦、杨馨、董雅姝、王翼虹、李绍坤、董慧、王娟婷、韩维芳、赵子夜、侯青川、叶建芳、马慧、武凯文老师及博士研究生参加。
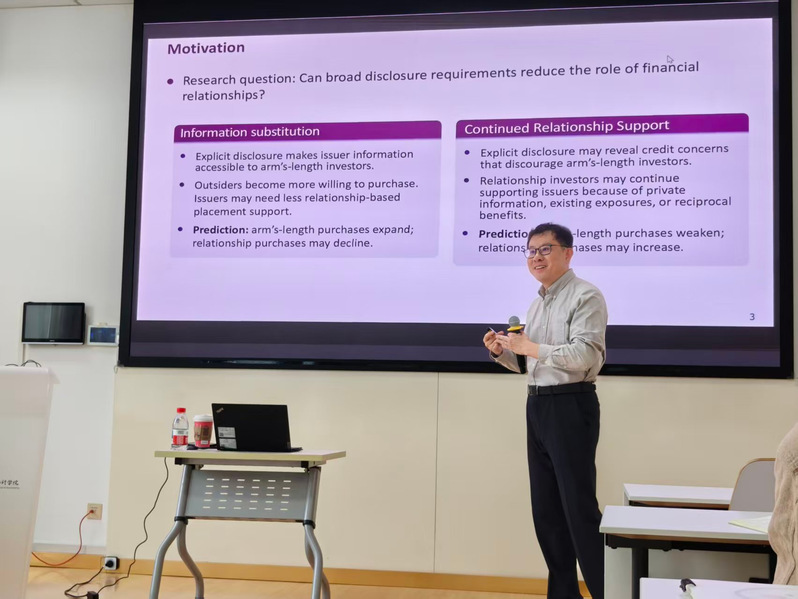
报告中,丁一教授以中国银行间债券市场2019年分行业债券信息披露改革为背景,探讨强制性信息披露能否替代基于关系的融资。研究采用双重差分方法,考察信息披露改革对债券投资者配置行为及债券市场表现的影响。研究发现,改革显著提高了非关联投资者和小型机构投资者的债券配置比例,且在披露要求更为充分、改革前信息披露缺口更大的情况下,这一作用更加明显。进一步分析表明,信息披露对关系型融资的替代作用受到发行人信用质量的影响:对于依赖投资者关系的高信用评级发行人,改革后非关联投资者的债券购买增加,关联投资者的购买减少;对于同样依赖投资者关系的低信用评级发行人,则呈现相反的变化趋势。此外,研究发现,信息披露改革降低了债券发行信用利差和债券高估程度,并与后续违约概率及信用评级下调概率的下降相关。与此同时,低信用评级企业和非上市企业的债券发行有所减少。总体而言,研究表明,强制性信息披露有助于拓宽债券投资者范围、改善债券定价,但其能否替代关系型融资取决于发行人的信用质量。对于信用质量较强的发行人,公开信息能够在一定程度上替代关系型投资者的支持;对于信用质量较弱且依赖投资者关系的发行人,关系型投资者的支持仍然具有重要作用。
在交流环节,与会教师围绕研究的政策识别、信息增量、关联投资者界定及融资选择等问题展开讨论。有教师指出,改革覆盖的14个行业可能同时受到其他监管政策影响,需进一步考虑同期政策变化对研究识别的干扰;也有教师关注新增披露内容是否真正提供了此前无法从其他公开渠道获得的信息,以及强制披露是否会促使企业作出新的经营承诺,从而使信息效应与行为约束效应交织。针对关联投资者的识别,与会教师建议进一步考虑中国企业集团内部母子公司及关联企业之间的间接联系,并区分关系支持、信息优势与潜在利益交换等不同机制。此外,改革后部分企业转向交易所债券市场或减少发行,也引发了关于融资渠道调整和样本选择的讨论。丁一教授结合制度背景、研究设计和实证结果对相关问题作出回应,并与现场师生就信息披露改革的作用机制及后续研究拓展方向进行了深入交流。
本次学术研讨会围绕强制性信息披露与关系型融资之间的关系展开讨论,为理解信息披露制度如何影响债券投资者结构、市场定价及企业融资选择提供了新的经验证据,也为相关领域的研究带来有益启发。
供稿供图|2026级博士生罗舒丹