2026年10月20日下午,由上海财经大学会计学院主办的“新金融工具会计准则下的金融资产计量实践”专题报告会在学院108室举行。报告会特邀中债金融估值中心有限公司副总经理赵凌、估值部兼数据管理部总经理黄山作报告,由陆建桥老师主持。学院董毅、韩维芳、黄俊、金宇超、李挺、刘浩、牛建军、曲金星、唐菂、王刚、王娟婷、王延明、文东华、薛爽、叶建芳、曾庆生、赵子夜等教师及研究生参与交流。
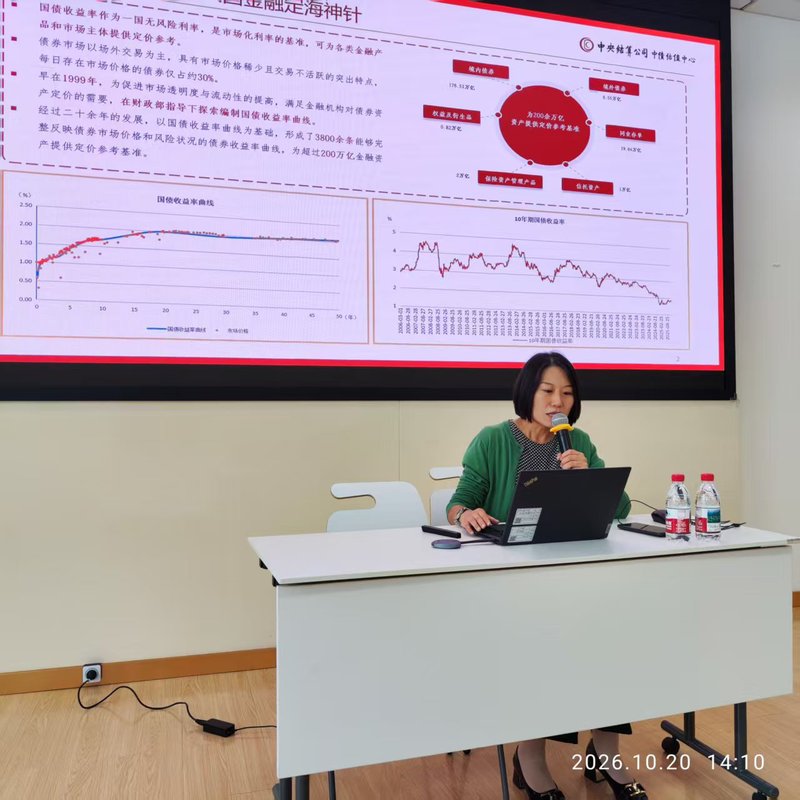
赵凌首先介绍了我国国债收益率曲线的发展历程。赵凌指出,国债收益率曲线是“大国金融的定海神针”,也是国家宏观政策实施的重要抓手。国债收益率为金融资产定价提供基础利率参考,国债收益率曲线则为其他市场利率的形成与调整提供重要参照。在财政政策方面,曲线服务于国债、地方政府债券的市场化发行定价和风险管控;在货币政策方面,其反映的债券市场利率变化,也为货币政策制定、传导及利率调整提供参考。
赵凌进一步介绍,以国债收益率曲线为基础,经过二十余年的发展,中债已形成覆盖不同债券品种、期限和风险特征的收益率曲线体系。债券市场有场内交易和场外交易,许多场外交易的债券并非每天都有成交价格,因此债券的估值就显得十分重要。债券估值工作需要综合债券条款、成交与报价、发行人经营情况等信息,分析市场价格信号,并通过收益率曲线及估值模型形成定价参考。赵凌还介绍了中债指数、市场隐含评级在投资和风险管理中的应用,以及中债估值中心在支持新金融工具会计准则实施,提供金融资产估值、合同现金流量特征测试(SPPI)和预期信用损失(ECL)计量等服务方面所采取的举措。
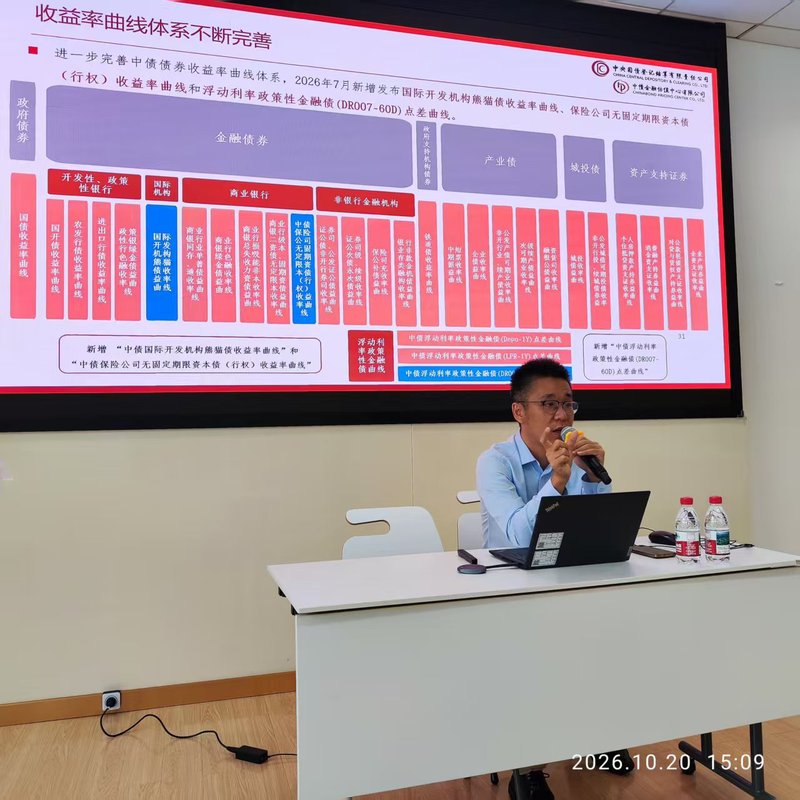
黄山随后围绕金融资产分类、公允价值计量和金融资产减值,结合具体债券案例讲解了准则在实务中的应用。在金融资产分类方面,黄山说明,能否采用摊余成本计量,既取决于企业管理该资产的业务模式,也取决于合同现金流量是否通过SPPI测试。浮动利率的重定价周期、提前偿付权、永续及减记条款等安排,都需要结合合同约定逐项判断。
在公允价值计量方面,黄山介绍了市场成交、报价与收益率曲线在债券估值中的使用方法。对于缺少可直接采用的市场价格的债券,可以参考风险特征相近债券的价格信息,选取相应的收益率曲线,并结合个券利差进行估值。在预期信用损失计量方面,黄山讲解了信用风险阶段划分、违约概率和违约损失率等要素,并通过案例说明具体的计量操作,同时指出估值变化与预期信用损失变化可能由不同风险因素驱动。
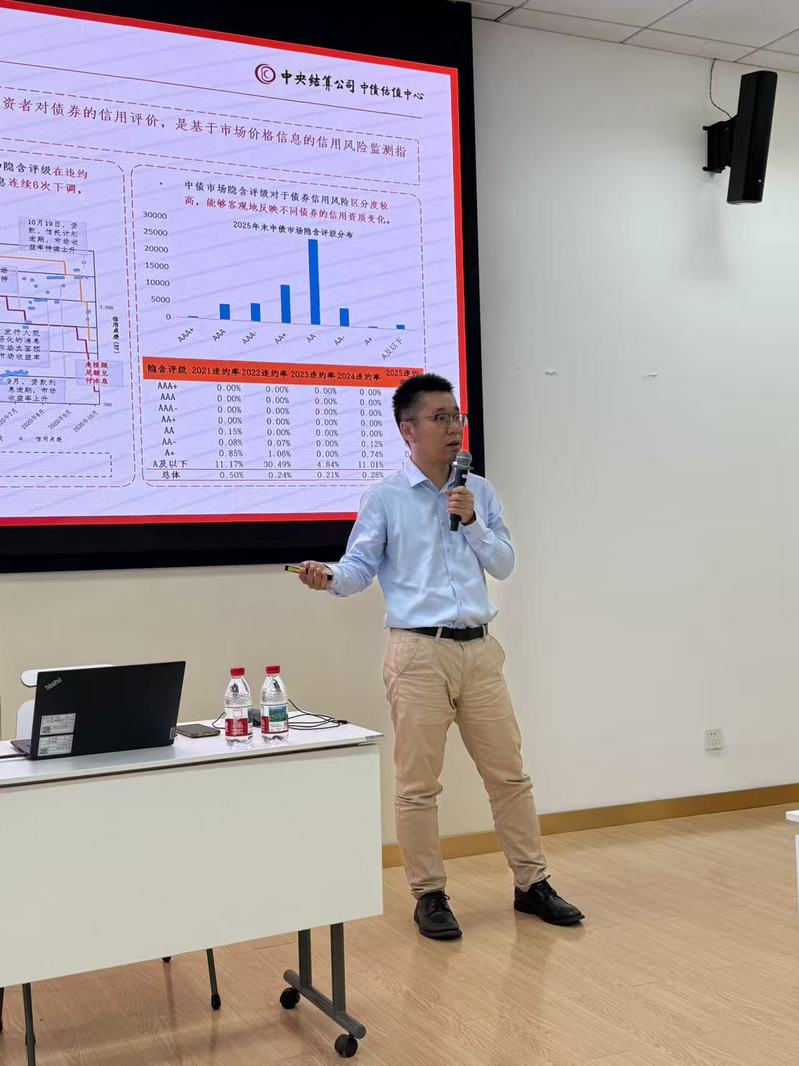
交流环节,与会教师与同学围绕地方政府债与城投平台债信用风险的区别与衡量、金融资产减值中信用风险显著增加的判断阈值的确定、第三方估值结果的使用、企业会计判断与审计、市场隐含评级的使用、中债估值方法与境外相关机构估值方法的比较等问题展开了充分的讨论。两位嘉宾利用他们丰富的知识、经历和专业基础耐心、细致地一一回答了老师和同学们提出的问题。现场讨论热烈,互动频频,效果良好。
最后,陆建桥老师在总结中表示,两位嘉宾的报告让与会师生看到,中债登和中债估值为推动我国金融基础设施建设所做的工作以及赵凌、黄山等专家在背后孜孜不倦的努力,他们所体现的专业与创新精神值得大家学习。金融工具会计准则的实施中涉及的金融资产分类、估值和减值计量的背后,有持续建设的收益率曲线、中债估值所作出的贡献。可靠的定价基准既支撑了金融市场运行,也为我国会计准则在实务中落实提供了基础。陆建桥表示,此次交流把准则要求、估值服务与市场实践有机联系了起来,为会计教学和研究提供了诸多值得进一步探讨的实践课题。
供稿供图|2026级博士生张星宇