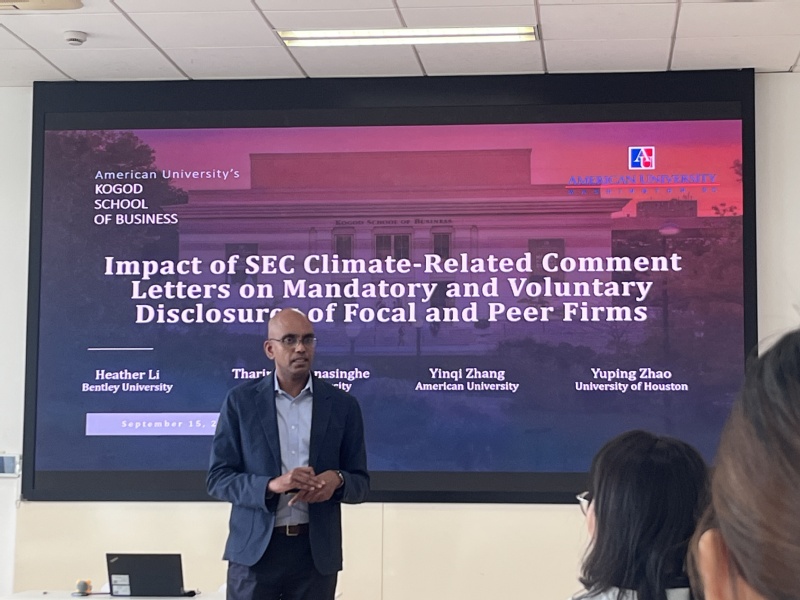
2026年9月15日下午,由上海财经大学会计学院主办的学术研讨在学院108会议室举行。本次讲座特邀美国美利坚大学(American University)的Tharindra Ranasinghe教授作题为《Impact of SEC Climate-Related Comment Letters on Mandatory and Voluntary Disclosures of Focal and Peer Firms》的学术报告。研讨会由会计学院教师陈凤钦主持,学院侯青川、黄俊、鞠泽洋、马慧、邱月、石蕊、汪京、王翼虹、叶建芳、赵子夜等教师及博士研究生参加,并围绕相关研究问题展开交流。
Ranasinghe教授首先介绍了SEC气候相关问询函与企业气候信息披露的制度背景。相较于部分传统财务披露要求,气候相关事项应披露什么、何时达到重要性标准往往更难判断。与此同时,企业还会通过ESG报告、CSR报告和可持续发展报告等渠道自愿披露大量气候信息。按照论文所讨论的制度背景,SEC并不直接监管企业ESG报告,但可以利用其中的公开信息评价10-K相关披露是否充分,因此企业在监管范围之外的自愿披露可能成为SEC审查正式申报文件的重要信息来源。
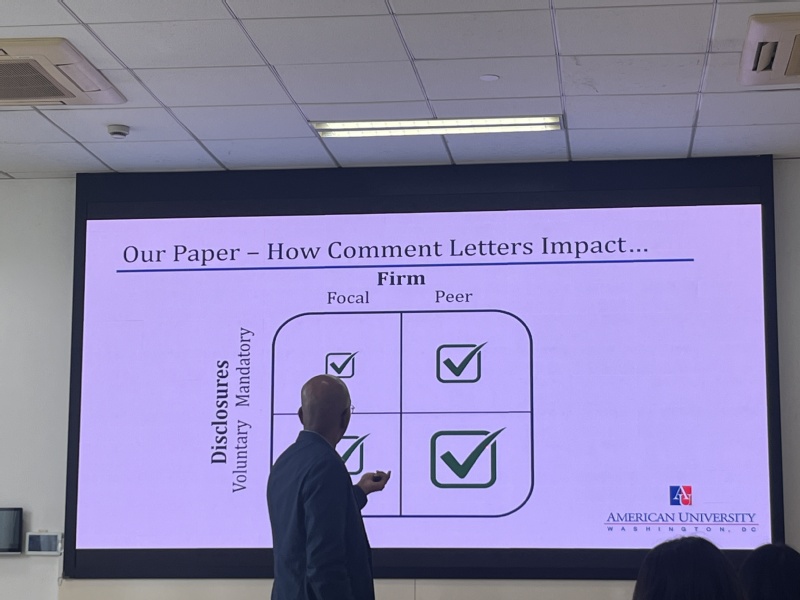
围绕这一问题,论文从三个层次展开研究。首先,考察企业10-K和ESG报告中的气候披露是否影响其收到SEC气候相关问询函(Climate-Related Comment Letters,CCLs)的可能性;其次,分析直接收到CCL的焦点企业如何调整后续披露;最后,研究同行企业在观察到同业公司受到监管审查后,是否相应改变自身的10-K和ESG披露。相较于既有研究较多关注被问询企业的直接后果,本文进一步考察监管监督对同行企业自愿披露的溢出效应,以及不同披露渠道之间的互动。
在研究设计方面,论文利用文本分析方法识别10-K和ESG报告中的气候相关信息,并重点衡量其中金额、百分比、日期和时间等量化信息所体现的“量化具体性”。研究结果显示,企业10-K中的气候量化披露越充分,其收到气候相关CCL的可能性越低;与之相反,ESG报告中的气候量化披露与收到CCL的可能性呈正向关系。在最终样本涉及的36个气候相关CCL观测中,“ESG报告中的相关披露比SEC申报文件更为广泛”这一问询主题出现32次,为SEC利用企业自愿披露评价10-K披露充分性的解释提供了直接文本证据。
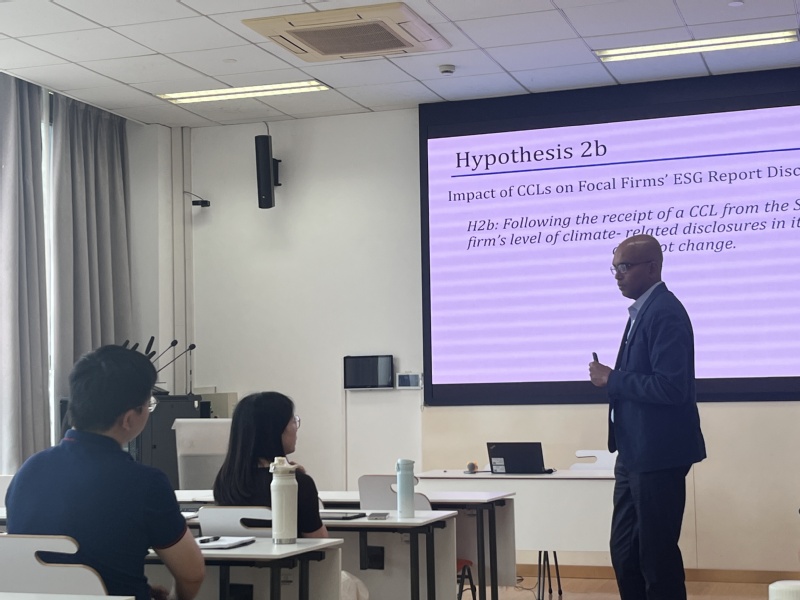
进一步分析发现,直接收到CCL的焦点企业显著增加后续10-K中的气候量化披露,而ESG报告未发生显著变化;同行企业则未显著调整10-K中的相关披露,却显著减少ESG报告中的气候量化披露。进一步检验显示,这一下降主要集中在过去持续、重复出现的披露,而新增披露未出现显著变化。Ranasinghe教授指出,上述结果呈现出焦点企业与同行企业面对SEC监管监督时的非对称反应,与两类企业通过不同披露渠道管理监管风险的解释相一致。
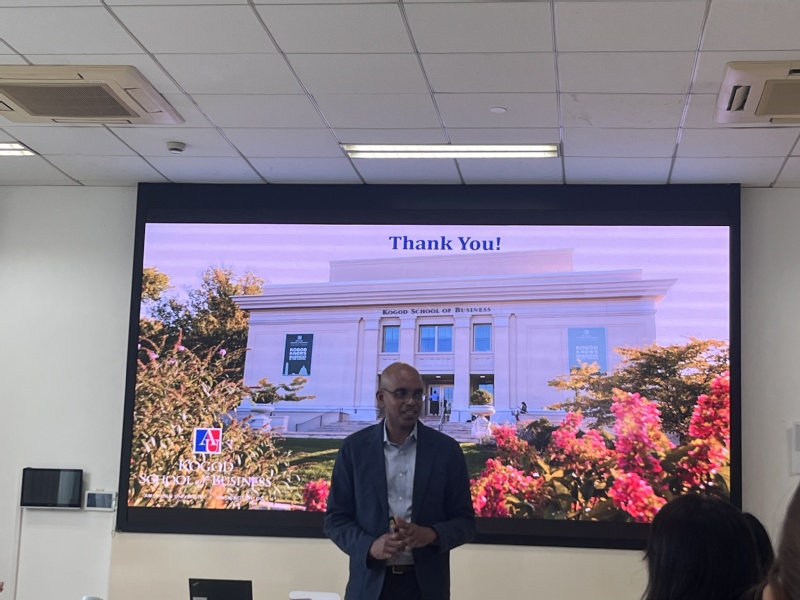
论文还考察了CCL的进一步经济后果。研究未发现焦点企业在碳排放、ESG报告外部鉴证等方面出现显著变化;对于同行企业,则观察到气候敏感型机构投资者持股下降。Ranasinghe教授对此保持谨慎,指出这一结果与同行企业减少ESG披露的现象相一致,但现有证据尚不足以直接证明披露减少导致了相关机构投资者减持。
报告过程中,与会师生围绕研究的制度基础、变量测量和识别策略展开了深入讨论,包括SEC如何在气候专业知识有限的情况下判断披露是否充分、利用ESG等监管范围之外的信息审查10-K是否延伸其监管边界、企业真实气候风险与披露行为如何区分,以及能否直接构造ESG与10-K之间的“披露缺口”等问题。Ranasinghe教授结合制度背景、研究设计与实证结果作了细致回应。此次讲座深化了与会师生对强制性与自愿性披露互动、监管溢出效应以及非财务信息监管问题的理解,也为相关领域后续研究提供了有益启发。
供稿供图|2025级张婷婷